Tikrosios vertės metodo taikymo paplitimas Lietuvoje
Detali informacija
Ištrauka
Tikrosios vertės metodo taikymo paplitimas Lietuvoje
TARPTAUTINĖS APSKAITOS GRUPINIS DARBAS
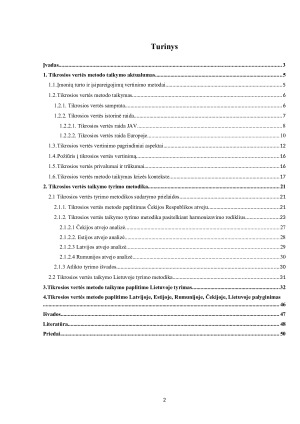
Turinys
Įvadas 3
1. Tikrosios vertės metodo taikymo aktualumas 5
1.1.Įmonių turto ir įsipareigojimų vertinimo metodai 5
1.2.Tikrosios vertės metodo taikymas 6
1.2.1.Tikrosios vertės samprata 6
1.2.2. Tikrosios vertės istorinė raida 7
1.2.2.1. Tikrosios vertės raida JAV 8
1.2.2.2. Tikrosios vertės raida Europoje 10
1.3.Tikrosios vertės vertinimo pagrindiniai aspektai 12
1.4.Požiūris į tikrosios vertės vertinimą 16
1.5.Tikrosios vertės privalumai ir trūkumai 16
1.6.Tikrosios vertės metodo taikymas krizės kontekste 17
2. Tikrosios vertės taikymo tyrimo metodika 21
2.1 Tikrosios vertės tyrimo metodikos sudarymo prielaidos 21
2.1.1. Tikrosios vertės metodo paplitimas Čekijos Respublikos atveju 21
2.1.2. Tikrosios vertės taikymo tyrimo metodika pasitelkiant harmonizavimo rodiklius 23
2.1.2.1 Čekijos atvejo analizė 27
2.1.2.2. Estijos atvejo analizė 28
2.1.2.3 Latvijos atvejo analizė 29
2.1.2.4 Rumunijos atvejo analizė 30
2.1.3 Atlikto tyrimo išvados 30
2.2 Tikrosios vertės taikymo Lietuvoje tyrimo metodika 31
3.Tikrosios vertės metodo taikymo paplitimo Lietuvoje tyrimas 32
4.Tikrosios vertės metodo paplitimo Latvijoje, Estijoje, Rumunijoje, Čekijoje, Lietuvoje palyginimas 46
Išvados 47
Literatūra 48
Priedai 50
Įvadas
Globalizacija vis labiau skverbiasi į kiekvienos įmonės veiklą. Šis reiškinys įmonių vadovus
supažindina ne tik su naujausiomis technologijomis, inovacijomis, bet tuo pačiu kuria labai svarbius
ir reikalingus tarpusavio ryšius su Lietuvos įmonėmis bei užsienio bendrovėmis. Toks ryšių
užmezgimas sąlygoja didesnes pardavimo apimtis, kas sukuria patrauklų įvaizdį investuotojams.
Tačiau suinteresuotiems investuoti, bankams, verslo partneriams ar pačiai įmonei norint priimti
teisingus sprendimus yra labai svarbu matyti realius įmonės veiklos rezultatus, jos būklę, kas
atsispindi finansinėje atskaitomybėje. Du labai svarbūs elementai finansinėse ataskaitose – turtas ir
įsipareigojimai. Klaidingai įvertintas turtas ir įsipareigojimai iškraipo balanso struktūrą, pelno
(nuostolio) ataskaitą, taip pat neteisingai apskaičiuojamos nusidėvėjimo sąnaudos. Todėl šių
elementų įvertinimui įmonių apskaitoje turi būti skiriamas ypatingas dėmesys. Finansinės
atskaitomybės sudarymui būtina informacija gali būti apskaičiuota naudojantis daugeliu įvairių
metodų. Kiekvienas vertės apskaičiavimo būdas yra tinkamas ir galimas. Tačiau, kai norima priimti
teisingus sprendimus remiantis tikra situacija įmonėje, turimą turtą ir įsipareigojimus būtina įvertinti
teisingai, todėl šiuo tikslu atsirado TFAS (IFRS) – Tarptautiniai finansiniai atskaitomybės
standartai, kurių pagalba verslas tapo žymiai skaidresnis. Vienas iš TFAS bruožų – tikrosios vertės
metodo taikymas. Šis metodas remiasi rinkoje esančiomis kainomis. Iki šiol dar nėra ištirtas
tikrosios vertės metodo naudojimo mastas Lietuvoje. Todėl sunku įvertinti, kokiu laipsniu verslas
Lietuvoje yra skaidrus. Kad išsiaiškintume šio metodo paplitimą, naudosimės atliktais
harmonizavimo procesų nustatymo tyrimais, kurio vienas iš komponenčių – tikrosios vertės metodo
paplitimo priklausomybė nuo harmonizacijos procesų GAAP versus IFRS. Remiantis tyrimo
rezultatais, nusistatysime sau priimtiną metodiką, pagal kurią atliksime tikrosios vertės metodo
paplitimo tyrimą Lietuvoje.
Darbo tikslas: išsiaiškinti tikrosios vertės metodo paplitimą Lietuvoje.
Darbo uždaviniai:
1.Išanalizuoti pagrindinius tikrosios vertės aspektus;
2.Įvertinti tikrosios vertės metodo priežasties-pasekmės galimumą krizės metu;
3.Išsiaiškinti tikrosios vertės metodo paplitimo mastą ir priežastis analizuojamose
Rumunijos, Čekijos, Latvijos ir Estijos šalyse;
4.Išsiaiškinti tikrosios vertės metodo paplitimą Lietuvoje;
5.Palyginti tikrosios vertės metodo paplitimą Rumunijoje, Čekijoje, Latvijoje, Estijoje ir Lietuvoje.
Mūsų mokslo darbų bazėje yra daugybė įvairių mokslo darbų, todėl tikrai atrasi sau tinkamą!
Svetainė naudinga. Visada galima rasti medžiagos ir pritaikyti rašant darbus.
Platus pasirinkimas, didelė pagalba mokantiems ir besimokantiems, leidžia sutaupyti laiką ir pasisemti naujų idėjų. Ačiū
Labai gera svetainė,kai nėra idėjų referatui ši svetainė labai padeda.
Gali rasti naudingos medžiagos. Reikalui esant ją persitvarkyti pagal save. Ačiū
Ačiū, kad esat.Didelis pasirinkimas. Mielai naudojuosi. Labai susitaupo laikas.
Puiki svetainė, gerai, kad yra iš kur pasisemti pavyzdžių, kai galva jau nebeveikia :)